피앤피뉴스 - [이영준 조세전문변호사의 세금과 법률] 자기주식 취득과 세금

  • 맑음밀양16.1℃
  • 맑음서산16.3℃
  • 맑음김해시17.2℃
  • 구름많음군산17.7℃
  • 맑음부여14.6℃
  • 맑음백령도19.7℃
  • 맑음강진군15.7℃
  • 구름많음보은13.6℃
  • 구름많음구미17.2℃
  • 구름많음부안16.3℃
  • 흐림서귀포19.2℃
  • 구름많음흑산도16.2℃
  • 구름많음안동15.6℃
  • 구름많음강릉18.1℃
  • 맑음청주18.3℃
  • 구름많음해남15.0℃
  • 맑음원주17.7℃
  • 구름많음영천18.2℃
  • 구름많음산청14.7℃
  • 구름많음여수18.5℃
  • 구름많음영주13.5℃
  • 맑음진도군14.8℃
  • 구름많음성산16.8℃
  • 구름많음고창군14.8℃
  • 구름많음목포18.5℃
  • 맑음양산시17.6℃
  • 흐림고창15.6℃
  • 구름많음태백13.5℃
  • 구름많음금산15.8℃
  • 흐림청송군13.3℃
  • 흐림영덕19.5℃
  • 구름많음고흥13.9℃
  • 구름많음상주17.3℃
  • 맑음대관령13.1℃
  • 맑음제천12.2℃
  • 맑음북창원18.9℃
  • 구름많음통영17.2℃
  • 흐림의성15.4℃
  • 맑음의령군14.0℃
  • 맑음완도15.6℃
  • 맑음이천17.2℃
  • 구름많음임실14.8℃
  • 구름많음합천17.4℃
  • 구름많음인천19.0℃
  • 맑음울산18.1℃
  • 구름많음제주19.1℃
  • 맑음경주시16.9℃
  • 구름많음남원15.8℃
  • 흐림전주17.3℃
  • 구름많음고산18.6℃
  • 맑음광주19.1℃
  • 구름많음파주18.0℃
  • 맑음정선군14.5℃
  • 흐림인제17.5℃
  • 흐림울진19.1℃
  • 구름많음진주14.2℃
  • 구름많음대전17.4℃
  • 구름많음울릉도18.2℃
  • 맑음동해19.0℃
  • 맑음강화19.3℃
  • 맑음천안15.4℃
  • 구름많음부산18.2℃
  • 구름많음추풍령14.8℃
  • 구름많음함양군14.4℃
  • 구름많음영월14.8℃
  • 구름많음봉화12.5℃
  • 구름많음북강릉18.3℃
  • 맑음서청주14.8℃
  • 구름많음대구18.9℃
  • 구름많음순천13.1℃
  • 구름많음순창군15.4℃
  • 구름많음속초19.7℃
  • 맑음수원17.4℃
  • 흐림춘천18.4℃
  • 구름많음광양시16.9℃
  • 구름많음거창15.2℃
  • 맑음홍성16.2℃
  • 구름많음거제16.9℃
  • 흐림홍천17.7℃
  • 맑음보령15.8℃
  • 구름많음남해16.2℃
  • 구름많음창원16.6℃
  • 구름많음문경14.2℃
  • 맑음충주14.5℃
  • 흐림북춘천16.6℃
  • 구름많음서울18.5℃
  • 맑음장흥14.5℃
  • 구름많음양평18.7℃
  • 맑음세종15.2℃
  • 구름많음보성군15.2℃
  • 구름많음포항21.0℃
  • 흐림정읍16.6℃
  • 흐림영광군16.4℃
  • 구름많음장수11.6℃
  • 구름많음북부산16.0℃
  • 구름많음동두천18.3℃
  • 흐림철원17.2℃

[이영준 조세전문변호사의 세금과 법률] 자기주식 취득과 세금

피앤피뉴스 / 기사승인 : 2025-06-20 13:25:47
  • -
  • +
  • 인쇄
“자기주식 취득과 세금”


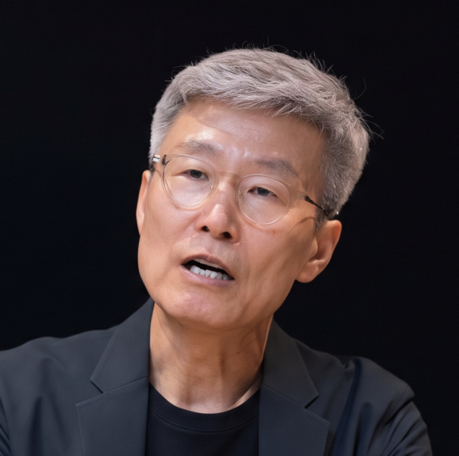
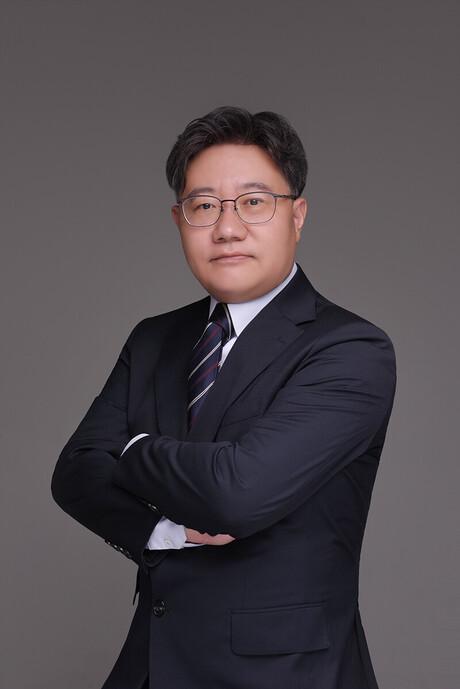
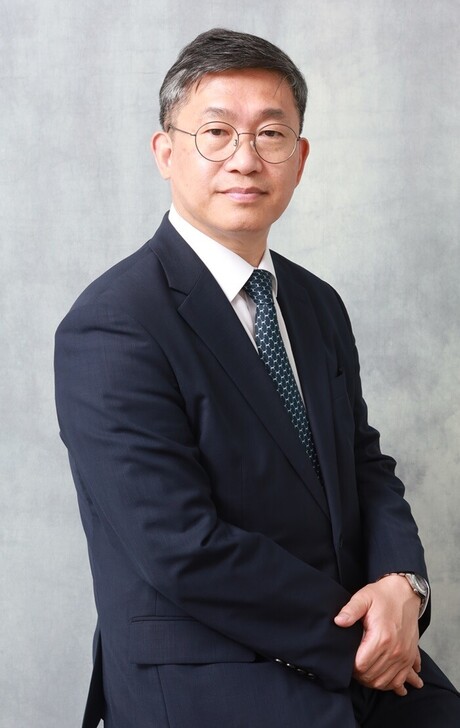
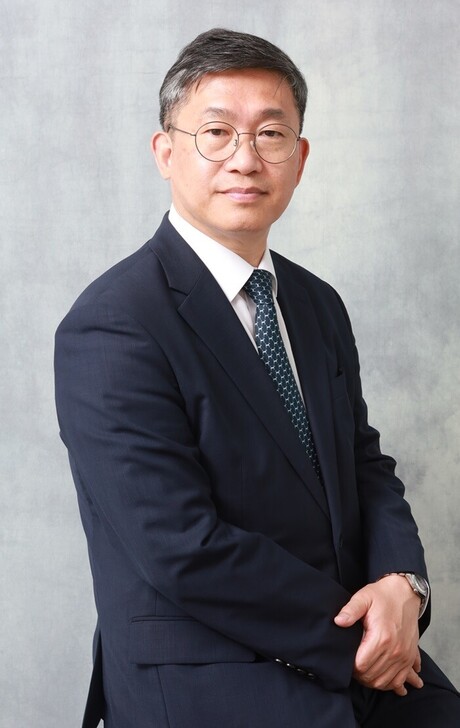
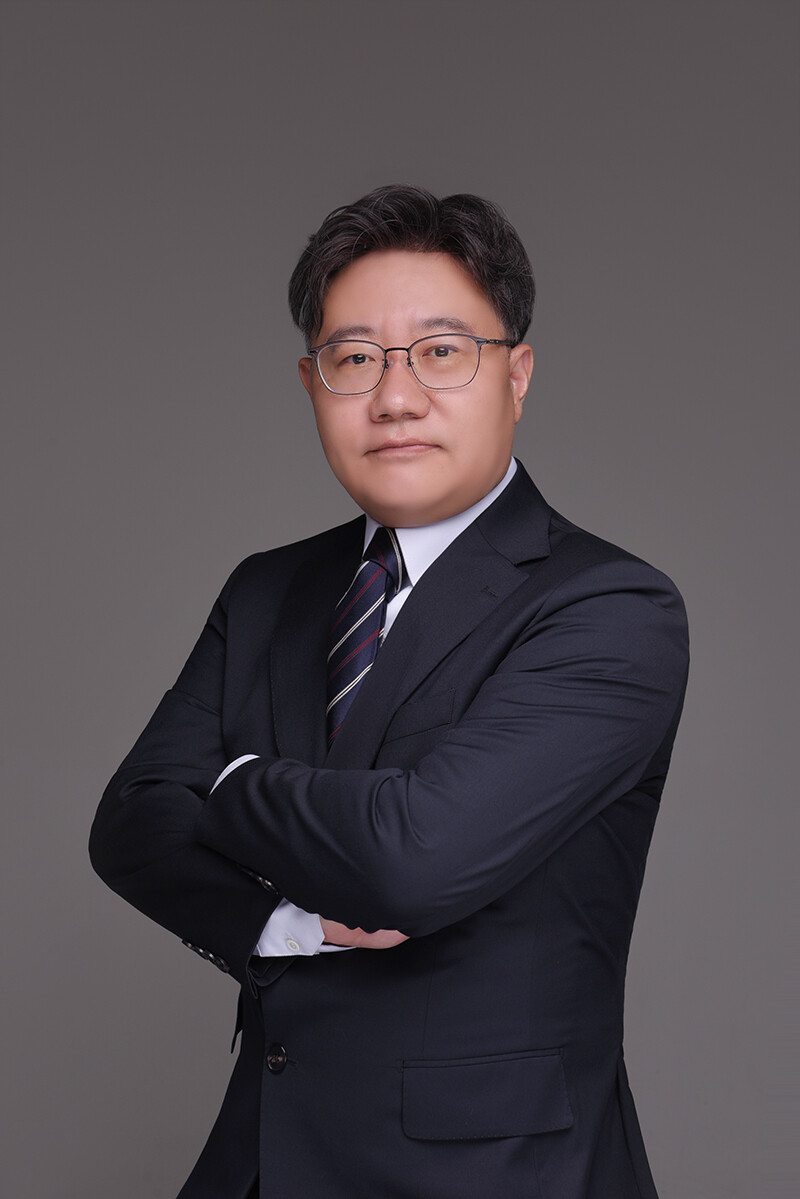
▲이영준 변호사

요즘 법인의 자기주식 취득이 쟁점이 되고 있다. 이와 관련된 세금 문제를 간단히 살펴보고자 한다.

자본감소 절차의 일환으로서 자기주식을 취득하여 소각하거나 회사합병으로 인하여 자기주식을 취득하여 처분하는 것은 자본의 증감에 관련된 거래로서 자본의 환급 또는 납입의 성질을 가지므로 자본거래로 보는 것이 타당하지만, 그 외 자기주식의 취득과 처분은 순자산을 증감시키는 거래임에 틀림이 없고, 법인세법도 이를 손익거래에서 제외하는 규정을 두고 있지 아니하므로, 그것은 과세처분의 대상이 되는 자산의 손익거래에 해당한다.

주주가 회사에 주식을 양도하고 회사가 이를 소각하는 경우, 주주는 의제배당소득에 대한 종합소득세를 부담해야 할 수 있다. 자사주 소각의 대가 중 주식의 취득가액을 초과하는 부분은 의제배당소득에 해당한다.

조세회피 목적의 가장거래는 실질과세 원칙에 따라 재구성될 수 있다. 주주가 회사에 직접 주식을 양도하는 대신 배우자에게 증여한 후 배우자가 회사에 양도하는 방식으로 거래를 구성하여 의제배당소득에 대한 종합소득세를 회피하려 한 사례의 경우 국세기본법 실질과세의 원칙을 적용하여 이를 조세회피 목적의 가장거래로 보고, 직접 회사에 양도한 것으로 간주하여 종합소득세를 부과한 사례가 있다.

자기주식 취득과 관련하여 양도소득세와 증여세가 발생하는 때도 있다. 주식의 매도가 자산거래인 주식양도에 해당하는가 또는 자본거래인 주식의 소각 또는 자본의 환급에 해당하는가는 법률행위 해석의 문제로서 당사자의 의사와 계약체결의 경위, 대금의 결정방법, 거래의 경과 등 거래의 전체과정을 실질적으로 파악하여 판단한다. 자기주식 취득의 실질이 자본의 환급에 해당하면, 이를 단순한 주식양도로 보아 양도소득세를 부과하는 것이 아니라 의제배당으로 보아 종합소득세를 부과한다.

자기주식 취득이 불균등감자에 해당하면, 증여의제 규정이 적용될 수 있다. 법인이 자본을 감소시키기 위하여 주식 또는 지분을 소각하면서 일부 주주의 주식 또는 지분을 소각함으로 인하여 그와 특수관계에 있는 대주주가 이익을 얻으면 그 이익에 상당하는 금액을 증여받은 것으로 본다.

자기주식 취득 시 세금 부담을 최소화하기 위해서는 관련 검토를 충분히 하고 적법한 방식으로 거래를 구성하는 것이 중요하다. 


이영준 변호사
법무법인 두현 대전분사무소
국세청 8년 근무
전 대전지방국세청 과장
국세심사, 범칙조사, 조세심판 담당
전 안진회계법인
국세공무원교육원 겸임교수
대한변협 세무변호사회 이사
대한변협 인증 조세법전문변호사
조세형사전문ㆍ지방세심의위원
조세불복 1,300건 수행


[저작권자ⓒ 피앤피뉴스. 무단전재-재배포 금지]
WEEKLY HOTISSUE

뉴스댓글 >

많이 본 뉴스

교육

경제

정치

사회

생활/문화

IT/과학

엔터

스포츠

자격증

취업

오피니언